11月10日,钶锐锶(688827.SH)正式在上海证券交易所挂牌交易。上市首日,成为“全直驱数控机床第一股”。
当天,钶锐锶股价高开298.94%,开于181元/股。截至午间收盘,钶锐锶上涨209.37%,报140.36元/股,总市值约96.17亿元。
该公司本次上市发售约1712.86万股,发行价为45.37元/股,募集资金净额为6.82亿元。
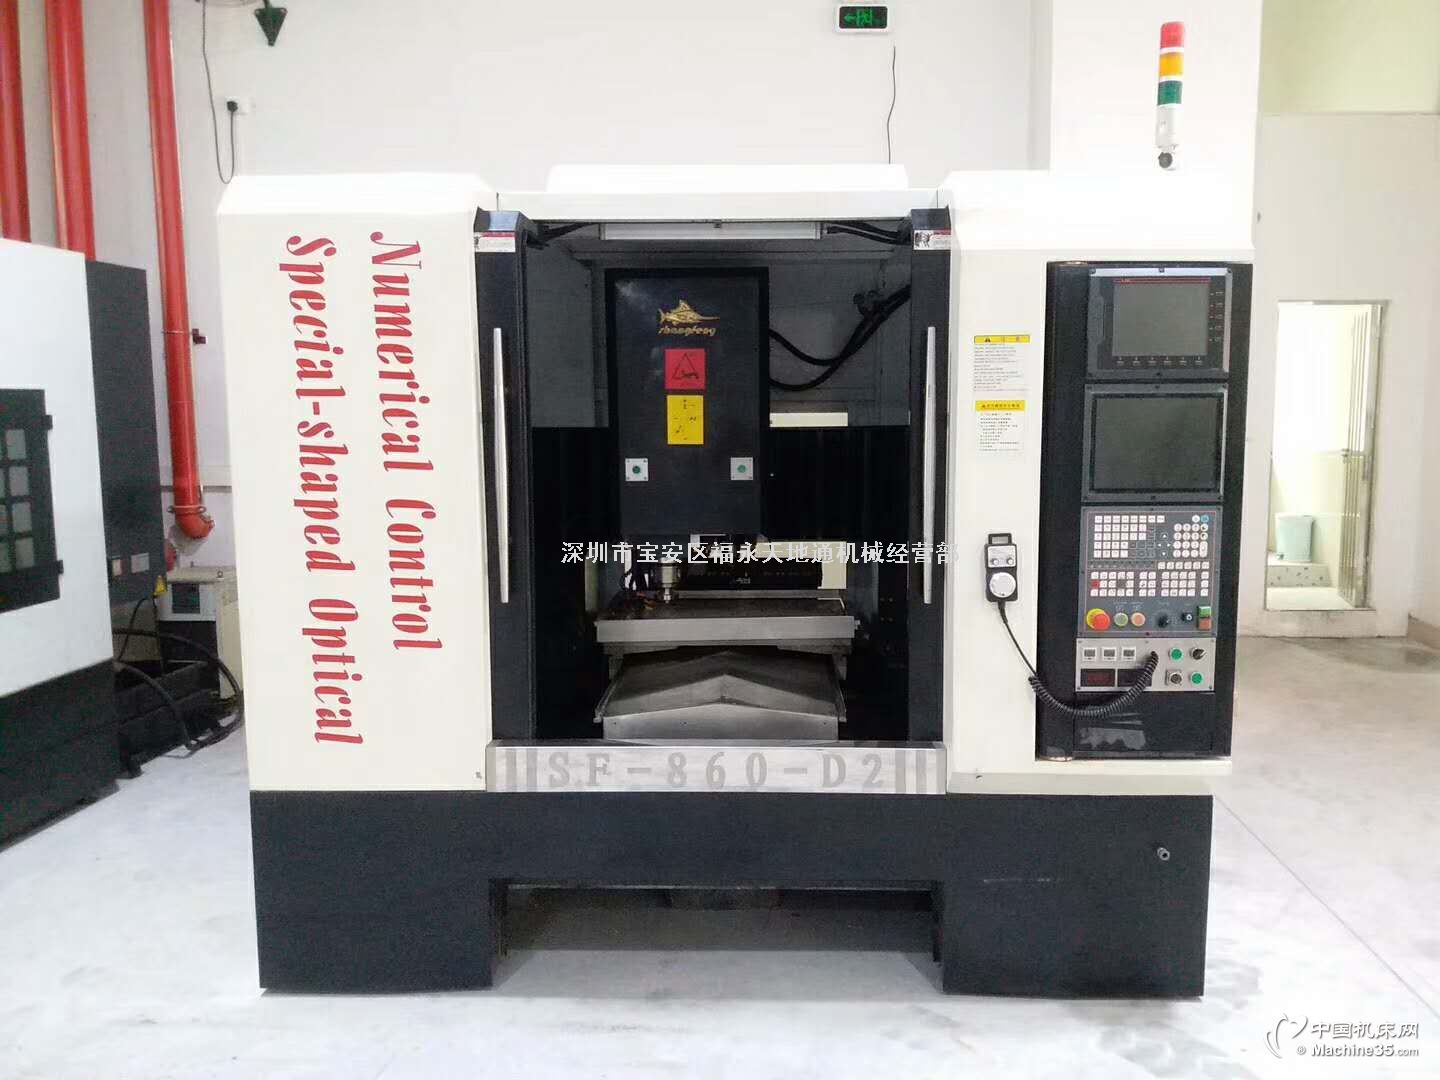
钶锐锶是国产全直驱数控机床和PWM型数控系统的代表企业之一。根据弗若斯特沙利文发布的报告,钶锐锶2024年全直驱数控机床销量在国产厂商中排名第一。
该公司称,其已累计服务客户超700家,覆盖富士康、长盈精密、统联精密、航天环宇、立讯精密等。
钶锐锶的数控系统已实现100%自产,数控机床关键部件驱动器与直线电机磁石板的自制率分别提升至99.95%和99.71%。
据智研咨询,直驱即直接驱动(Direct Drive),是指电机直接和运动执行部分结合,由电机直接驱动机器运转,全直驱数控机床是一种新型数控机床,所有直线轴和旋转轴均采用直驱技术,没有中间传动件,可实现更快速度、更高精度。
随着先进制造对高精度、高效率加工需求的增加,全直驱数控机床已成为世界机床行业高端数控机床领域的主流力量之一。
智研咨询数据显示,2025年中国全直驱数控机床市场规模达67亿元,同比增长26.4%。
在中国市场,日本沙迪克、日本牧野、日本安田、日本碌碌、瑞士UMS、瑞士斯图特、德国罗德斯等厂商全直驱数控机床销售额较大,占据了主要市场份额。
钶锐锶称,2023-2026年6月,其数控机床超80%应用于精密模具、航空航天和消费电子三大领域,对日本牧野、日本安田、日本发那科等国外品牌数控机床进行了替代。
整体看,国内全直驱数控机床渗透率仍处于较低水平。据智研咨询,2025年国内全直驱数控机床在高端数控机床市场中的渗透率仅8.4%。
在10月28日举行的网上投资者交流会上,钶锐锶董事长、总经理蒙昌敏表示,当前行业主要面临三方面挑战:一是跨国巨头具备先发优势,国内企业影响力不足;二是核心零部件自主供应能力不足;三是高端技术人才储备相对不足。
作为国产全直驱数控机床龙头,钶锐锶近年来盈利保持增长,但整体经营规模仍然偏小。
2023-2025年,钶锐锶营业收入从2.53亿元增至4.09亿元,净利润从3561.09万元增至7648.23万元。三年间,其营业收入累计增长约61.7%,净利润增长逾110%。
2026年前三季度,该公司实现营业收入3.6亿元,较上年同期增长32.1%。主要原因是该公司产品市场认可度不断提高,数控机床和数控系统产销两旺,带动主营业务收入快速增长。
同期,该公司实现归母净利润7468.83万元,同比增长51.19%。钶锐锶称,2026年1-9月营业收入大幅增长;同时规模效应进一步显现,营业收入增速高于各类期间费用增速。
2023-2026年上半年,钶锐锶主营业务毛利率由44.75%升至52.60%,逐年抬升。该公司称,其毛利率持续高于同行业可比公司平均水平。
从现金流来看,2023-2025年,该公司经营活动产生的现金流量净额呈“先升后降”态势。2024年同比增长68.68%;2025年同比下降30.68%。
今年上半年,钶锐锶经营活动产生的现金流量净额为1854.65万元,由上年同期净流出转为净流入,现金流状况明显改善。
主要原因是该公司销售商品、提供劳务收到的现金较上年同期增加5525万元,销售回款增加带动经营现金流由负转正。
2023-2025年末,钶锐锶应收账款账面价值分别为1.13亿元、1.7亿元和2.49亿元,呈逐年上升态势,占当期营业收入的比例分别为44.61%、53.83%和60.83%。
钶锐锶解释称,应收账款余额上升首先与收入规模扩大有关;其次,报告期内第四季度收入占比较高,期末未到回款期的货款规模相应增加;再次,受宏观经济波动影响,下游客户回款速度有所放缓。
2026年6月末,该公司应收账款进一步增至3.14亿元,占当期营业收入比例升至63.25%,占比大幅抬升。
应收账款逾期方面,该公司逾期金额逐年上升,各期末逾期比例均高于30%,持续处于较高水平。
对于期后回款情况,该公司财务总监洪苑波在10月28日网上投资者交流会上披露,2023年末期后回款比例为92.62%,2024年末为85.65%。2025年末,该比例降九游体育,九游体育股份有限公司,九游体育官方网站,九游Sports至63.63%,期后回款比例呈逐年下降态势。
今年6月末,期后回款比例进一步降至15.84%。洪苑波解释称,6月末应收账款较多且尚处于信用期内,故期后回款比例较低。
2023-2026年上半年,钶锐锶存货账面价值整体上升,由2023年末的1.01亿元增至2026年上半年末的1.43亿元。各期末存货占流动资产比例分别为26.02%、16.97%、19.18%和20.12%。
此外,钶锐锶部分数控机床关键功能部件依赖外采,直线电机线圈、精密导轨、光栅尺主要采购自发达国家和地区品牌,可选供应商相对有限。
该公司提示,若国际政治经济形势出现极端变化,相关核心部件可能因封锁、禁售、限售等面临断供或无法足量采购风险,进而影响生产经营。
募资用途方面,钶锐锶拟投入超4亿元用于“新一代智能化数控系统”和“整体加工解决方案”两大研发项目,占募资总额过半;拟投入1.64亿元用于数控机床生产基地建设,以扩大产能;另有1.5亿元用于补充流动资金。
对于募投项目是否具备市场可行性,该公司董事、董事会秘书娄磊磊表示,2023-2026年上半年,公司数控机床产能利用率分别为96.94%、94.70%、96.31%和94.32%,持续保持较高水平,生产基地建设项目新增产能具备订单消化基础。
同时,研发类项目主要提升数控系统、整体加工解决方案等核心技术能力,不直接形成新增产能。“整体来看,本次募投项目围绕主营业务展开,具备市场需求和消化基础。”娄磊磊指出。
联系我们
订阅最新产品规格说明、技术白皮书及行业应用资讯。 PG模拟器股份有限公司成立于2016年,注册地位于江苏省张家港市,主营工业母机仿真算法与数控加工安全控制软件研发工作。公司面向高端五轴数控机床及大型龙门铣床等装备,研发具备亚微米级精度的数字孪生模拟系统与热误差补偿方案。 您有工业母机仿真或控制软件研发合作需求吗?
欢迎进入PG电子入口,专业技术工程师竭诚为您服务。 联系我们